
A dinâmica do e-commerce na Europa continua a evoluir no sentido de uma crescente concentração em plataformas de terceiros. De acordo com dados recentes da ECDB, os marketplaces representaram 61% do volume bruto de mercadorias (GMV) do e-commerce europeu em 2025, consolidando o seu papel como principal canal de transação online.
Este crescimento confirma uma tendência estrutural já identificada nos últimos anos. Em 2023, os marketplaces representavam cerca de 56,2% do GMV na Europa, valor que subiu para 60,8% em 2025, evidenciando uma progressão consistente. Ainda assim, o continente europeu mantém-se abaixo de outras regiões, onde o peso destas plataformas é ainda mais expressivo.
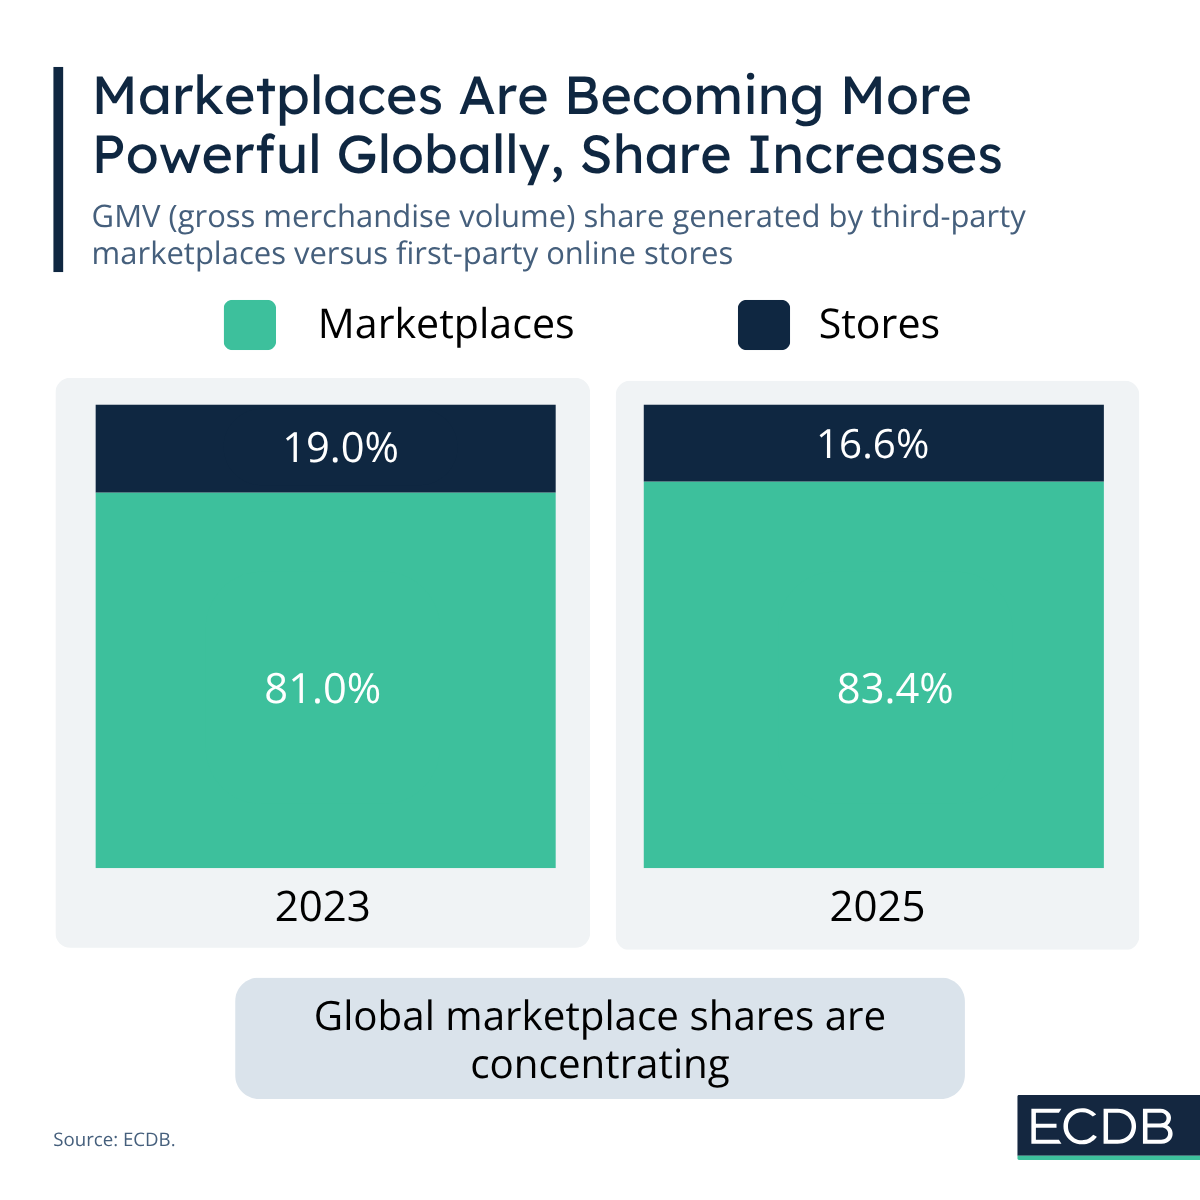
Europa fica atrás de outras regiões no peso dos marketplaces
À escala global, os marketplaces concentraram 83,4% do GMV do ecommerce, deixando apenas uma fração de 16,6% para lojas online próprias (first-party). A discrepância regional é particularmente evidente quando comparada com a Ásia, onde estas plataformas atingem 97% do volume total, ou com as Américas, que registam cerca de 67,8%.
Uma das explicações para este desfasamento europeu prende-se com o posicionamento histórico de muitas marcas tradicionais, que continuam a privilegiar estratégias direct-to-consumer e canais próprios, em detrimento da dependência de marketplaces.
No contexto europeu, a Amazon mantém-se como o principal player, com posições dominantes nos maiores mercados do continente. A empresa registou crescimento de dois dígitos em países-chave como Alemanha e Reino Unido, reforçando a sua liderança num mercado cada vez mais competitivo.
Impulso no cross-border e expansão multicanal
Os marketplaces desempenham também um papel determinante na expansão do e-commerce transfronteiriço. Segundo a Cross-Border Commerce Europe, estas plataformas geraram 247,5 mil milhões de euros, o equivalente a 70% da receita online cross-border entre 2024 e 2025.
Paralelamente, os vendedores estão a adotar estratégias cada vez mais diversificadas. Dados da ChannelEngine indicam que os retalhistas operam, em média, em seis marketplaces diferentes, numa lógica de maximização de alcance e mitigação de dependência de um único canal.
A evolução do setor aponta para uma intensificação desta tendência. A adoção crescente de marketplaces, aliada à sua capacidade de agregação de oferta e audiência, deverá conduzir a uma maior concentração em torno das principais plataformas globais.
Num contexto marcado por fatores como confiança do consumidor, conteúdo e integração de inteligência artificial nos processos de decisão de compra, os marketplaces reforçam-se como infraestruturas centrais do comércio digital, tanto a nível europeu como global.






